Domain lowr.de kaufen?
Wir ziehen mit dem Projekt
lowr.de um.
Sind Sie am Kauf der Domain
lowr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lowr.de kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **

Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Die Jahresabschlussprüfung von großen Kapitalgesellschaften. Auswahl, Bestellung und Aufgaben des Abschlussprüfers, Taschenbuch von David Port, GRIN,Die Jahresabschlussprüfung Von Großen Kapitalgesellschaften. Auswahl, Bestellung Und Aufgaben Des Abschlussprüfers, Taschenbuch Von David Port, Grin, 978-3-668-91248-9, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Willig, Kai: Forum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-PfalzForum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-Pfalz , Schülerbuch , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 1. Auflage,2. Druck 2017 Neue Ausgabe, Erscheinungsjahr: 201511, Produktform: Leinen, Beilage: Online-Komponente, Titel der Reihe: Forum Geschichte - Neue Ausgabe##, Autoren: Bäuml-Stosiek, Dagmar~Cornelissen, Hans-Joachim~Heim-Taubert, Susanna~Hufschmid, Irene~Sternel, Fabian~Tophofen, Sonja~Urbach, Dirk~Willig, Kai, Redaktion: Cornelissen, Hans-Joachim~Willig, Kai, Auflage: 17001, Auflage/Ausgabe: 1. Auflage,2. Druck 2017 Neue Ausgabe, Seitenzahl/Blattzahl: 256, Abbildungen: 300 Abbildungen, Keyword: Geschichte;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Schulbücher;Lehrwerke, Fachschema: Geschichte / Schulbuch, Bildungsmedien Fächer: Geschichte, Region: Rheinland-Pfalz, Bildungszweck: Für das Gymnasium~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GES, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Geschichte, Thema: Verstehen, Schulform: GES GYM, Bundesländer: RP, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 266, Breite: 192, Höhe: 17, Gewicht: 678, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Gesamtschule, Gymnasium, Bundesländer: Rheinland-Pfalz, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Anwendbarkeit und Auswirkungen der EU-Dienstleistungsrichtlinie auf Auswahl und Bestellung des Insolvenzverwalters, Gebundene Ausgabe vonDie Anwendbarkeit Und Auswirkungen Der Eu-dienstleistungsrichtlinie Auf Auswahl Und Bestellung Des Insolvenzverwalters, Gebundene Ausgabe Von Alexander Bluhm, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-64676-2,...94,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
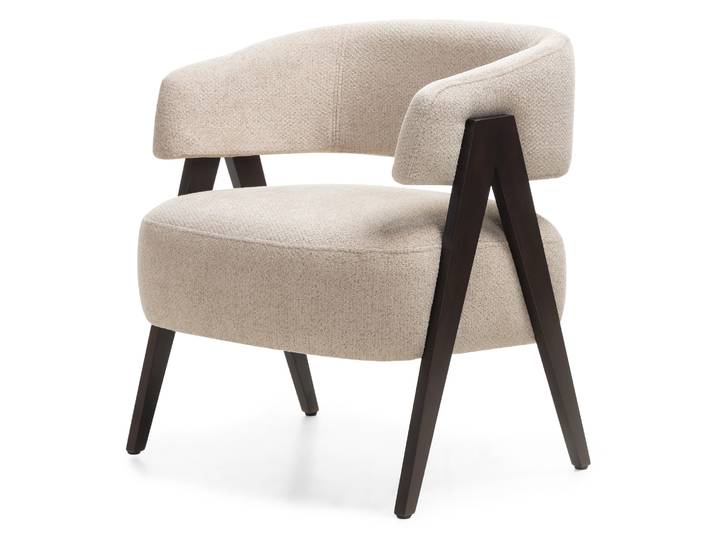
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Wie funktioniert der Versand bei einer Online-Bestellung?
Bei einer Online-Bestellung wird die Ware in der Regel vom Verkäufer verpackt und an einen Versanddienstleister übergeben. Der Versanddienstleister transportiert die Ware dann zum Empfänger, entweder per Post oder mit einem Paketdienst. Der Kunde erhält in der Regel eine Sendungsverfolgungsnummer, mit der er den Status seiner Lieferung verfolgen kann. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
VÖLKL DEACON 84 / LOWR 13 ́23 - 177 - 177Mit dem VÖLKL DEACON 84 bietet Völkl einen hochwertigen und super sportlichen Allmountainski an. Der Völkl DEACON 84 trumpft mit einem enorm breiten Einsatzbereich und hoher Sportlichkeit in jedem Gelände auf. Gerade bei weichen Schneearten auf der Piste überzeugt der Ski auf ganzer Linie. Einsatzbereich: 80% Piste / 20% Off Pist Zielgruppe: Sportliche, technisch versierte Skifahrer die einen Ski für alle Schneearten suchen Radius: 14 m / 172 cm Taillierung: 132-84-115 / 172 cm Bindung: Marker Lowride13 XL Konstruktion: 3d.Ridge + 3D.Glass Kern: Titanal Frame + Multilayer Woodcore Fazit: Wer einen sportlichen Alleskönner für alle Schneearten sucht, der hat mit dem VÖLKL DEACON 84 seinen Traumski gefunden. Der Ski lässt sich in allen Radien einfach Carven und schwingen, die Breitbandigkeit ist ein Traum. Die neue Konstruktion in Verbi...649,99 €*Versand: 19,95 €Sichere Weiterleitung zum Anbieter
-
Die Jahresabschlussprüfung von großen Kapitalgesellschaften. Auswahl, Bestellung und Aufgaben des Abschlussprüfers, Taschenbuch von David Port, GRIN,Die Jahresabschlussprüfung Von Großen Kapitalgesellschaften. Auswahl, Bestellung Und Aufgaben Des Abschlussprüfers, Taschenbuch Von David Port, Grin, 978-3-668-91248-9, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Willig, Kai: Forum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-PfalzForum Geschichte 03. Schülerbuch mit Online-Angebot. Gymnasium Rheinland-Pfalz , Schülerbuch , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Auflage: 1. Auflage,2. Druck 2017 Neue Ausgabe, Erscheinungsjahr: 201511, Produktform: Leinen, Beilage: Online-Komponente, Titel der Reihe: Forum Geschichte - Neue Ausgabe##, Autoren: Bäuml-Stosiek, Dagmar~Cornelissen, Hans-Joachim~Heim-Taubert, Susanna~Hufschmid, Irene~Sternel, Fabian~Tophofen, Sonja~Urbach, Dirk~Willig, Kai, Redaktion: Cornelissen, Hans-Joachim~Willig, Kai, Auflage: 17001, Auflage/Ausgabe: 1. Auflage,2. Druck 2017 Neue Ausgabe, Seitenzahl/Blattzahl: 256, Abbildungen: 300 Abbildungen, Keyword: Geschichte;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Schulbücher;Lehrwerke, Fachschema: Geschichte / Schulbuch, Bildungsmedien Fächer: Geschichte, Region: Rheinland-Pfalz, Bildungszweck: Für das Gymnasium~For vocational education and training~Für die Gesamtschule, Altersempfehlung / Lesealter: 23, Genaues Alter: GES, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Geschichte, Thema: Verstehen, Schulform: GES GYM, Bundesländer: RP, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 266, Breite: 192, Höhe: 17, Gewicht: 678, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Gesamtschule, Gymnasium, Bundesländer: Rheinland-Pfalz, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
Ähnliche Suchbegriffe für Unterversicherung
-
Die Anwendbarkeit und Auswirkungen der EU-Dienstleistungsrichtlinie auf Auswahl und Bestellung des Insolvenzverwalters, Gebundene Ausgabe vonDie Anwendbarkeit Und Auswirkungen Der Eu-dienstleistungsrichtlinie Auf Auswahl Und Bestellung Des Insolvenzverwalters, Gebundene Ausgabe Von Alexander Bluhm, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-64676-2,...94,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SW-Stahl, Fahrzeug Werkzeug, 30125L Sonstige Service RückstellerDer SW-Stahl 30125L Sonstige Service Rücksteller ist ein spezialisiertes Werkzeug, das für die Durchführung von Service-Rückstellungen bei Fahrzeugen der Marke Opel konzipiert wurde. Dieses Werkzeug unterstützt Mechaniker und Fahrzeugbesitzer dabei, Wartungs- und Reparaturarbeiten effizient durchzuführen, indem es die Rückstellung von Serviceintervallen ermöglicht. Der Rücksteller ist mit verschiedenen Kommunikationsprotokollen wie K-Line und CAN-BUS kompatibel, was ihn zu einem vielseitigen Hilfsmittel in der Kfz-Werkstatt macht. Die Verwendung dieses Werkzeugs trägt dazu bei, die Fahrzeugdiagnose zu optimieren und sicherzustellen, dass alle Wartungsanforderungen ordnungsgemäss erfüllt werden. Mit einem robusten Design und einer benutzerfreundlichen Handhabung ist der SW-Stahl 30125L Rücksteller eine wertvolle Ergänzung für jede Werkstatt. - Kompatibel mit Opel-Fahrzeugen - Unterstützt K-Line und CAN-BUS Protokolle - Ermöglicht effiziente Service-Rückstellungen.253,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Wie funktioniert der Versand bei einer Online-Bestellung?
Bei einer Online-Bestellung wird die Ware in der Regel vom Verkäufer verpackt und an einen Versanddienstleister übergeben. Der Versanddienstleister transportiert die Ware dann zum Empfänger, entweder per Post oder mit einem Paketdienst. Der Kunde erhält in der Regel eine Sendungsverfolgungsnummer, mit der er den Status seiner Lieferung verfolgen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.